Eenverdiener
Eén circa €60.000
Mediaan: 12,2%
Middelste uitkomst.
Middelste uitkomst.
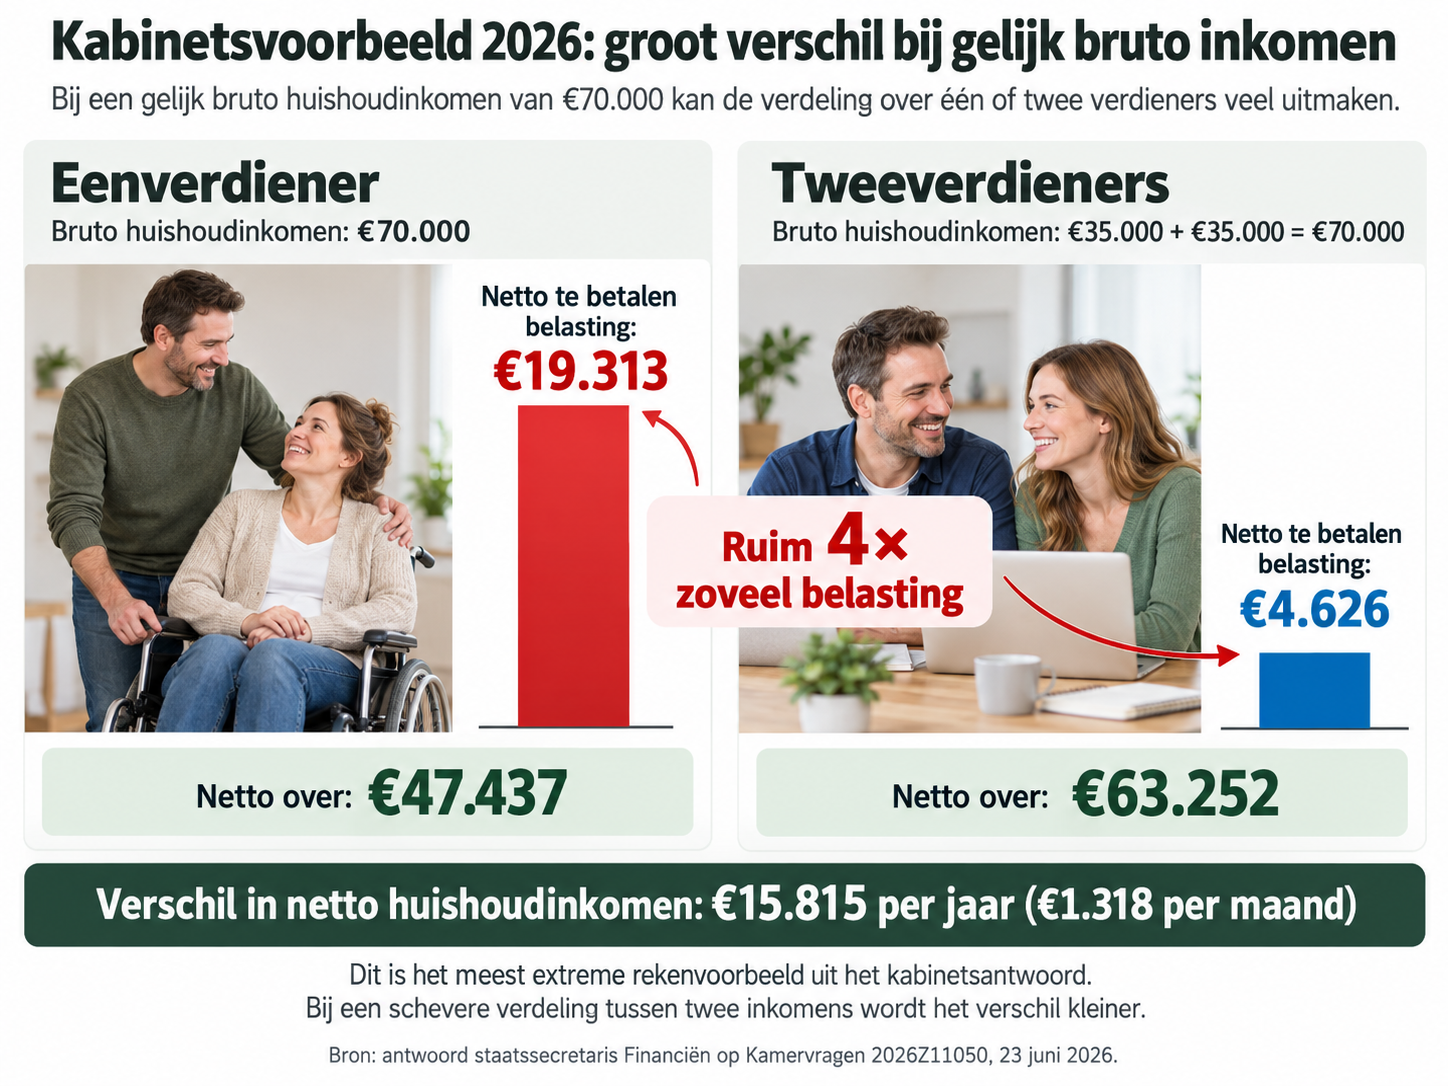
Eenverdieners betalen bij een vergelijkbaar gezamenlijk inkomen vaak duizenden euro's per jaar meer belasting dan tweeverdieners.En bij arbeidsongeschiktheid? In een specifiek voorbeeld zelfs 16,5× zoveel belasting!
Belastingdruk voor gezamenlijke bruto-inkomen van het huishouden van Ç60.000,-, niet per persoon.
Bron: CBS, cijfers 2024 (voorlopig). Rechts staan groepen tweeverdieners; meer uitleg.
Bij ongeveer €60.000 ligt de middelste belastingdruk bij eenverdieners op 12,2%. In de meest gunstige CBS-groep van tweeverdieners is dat 3,0%.Zie kabinetsvoorbeeld: ruim 4x zoveel!
Belasting en kortingen worden vooral per persoon berekend. Daardoor maakt het uit hoe hetzelfde gezamenlijke inkomen over beide partners is verdeeld. Een belangrijk beleidsdoel achter deze inrichting is het stimuleren van eigen arbeidsinkomen en arbeidsparticipatie.
Niet ieder huishouden kan die verdeling vrij kiezen. Door ziekte, arbeidsongeschiktheid, verschil in verdienvermogen of veel onbetaalde zorg is meer betaald werken soms nauwelijks mogelijk.Wat als je arbeidsongeschikt raakt? Bekijk het rekenvoorbeeld.
Na 3 keuzevragen volgt de tussenstand. Publiceer daarna direct uw eigen bijdrage!
De petitie vraagt de regering het belastingverschil bij gelijk gezamenlijk bruto-inkomen met ten minste 50% te verminderen, ook voor huishoudens waar meer betaald werk nauwelijks mogelijk is. Die eis laat ruimte voor verschillende oplossingen; stimulering van betaald werk hoeft niet te verdwijnen.
De hoofdlijn staat hierboven. Hier vind je de cijfers, voorbeelden en achtergrond.
Mediaan betekent: de middelste uitkomst. De helft van de huishoudens zit eronder en de helft erboven. CBS vergelijkt echte werkzame huishoudens en noemt een paar al “tweeverdiener” zodra beide partners arbeidsinkomen hebben.
| Situatie in inkomensklasse 60 | Mediaan |
|---|---|
| Eenverdiener | 12,2% |
| Tweeverdiener: tweede partner verdient heel weinig | 11,9% |
| Volgende CBS-groep | 10,0% |
| Volgende CBS-groep | 8,3% |
| Volgende CBS-groep | 6,6% |
| Volgende CBS-groep | 4,7% |
| Tweeverdiener: beide partners verdienen ongeveer hetzelfde | 3,0% |
De precieze CBS-groepen zijn gebaseerd op economische zelfstandigheid: het eigen inkomen van de partner vergeleken met een vaste CBS-drempel. Ze betekenen dus niet letterlijk 90/10, 70/30 of 50/50. Voor alle tweeverdieners samen is de mediaan in deze inkomensklasse 6,3%.
Bronnen: CBS – resultaten · CBS – economische zelfstandigheid
Een in de Eerste Kamer aangehaald RD-rekenvoorbeeld voor 2026 vergelijkt €40.000 + €0 met €20.000 + €20.000. Bij hetzelfde gezamenlijke inkomen betaalt de eenverdiener in dat voorbeeld meer dan 10× zoveel inkomstenbelasting.
In dezelfde reeks werd ook genoemd: €60.000 + €0 tegenover €30.000 + €30.000 komt uit op ongeveer 7× zoveel belasting, en €80.000 + €0 tegenover €40.000 + €40.000 op ongeveer 3× zoveel belasting.
Deze voorbeelden gelden niet voor ieder huishouden. Bij gezinnen met jonge kinderen kunnen heffingskortingen zoals de inkomensafhankelijke combinatiekorting (IACK) het verschil vergroten.
Bronnen: Eerste Kamer – debat Belastingplan 2026 · Reformatorisch Dagblad – rekenvoorbeeld Belastingplan 2026
Lees de fiscale analyse van Henry Meijer (externe bijdrage).
In een specifiek rekenvoorbeeld voor 2026 betaalt een werkende tweede verdiener met €30.000 bruto ongeveer €479 inkomstenbelasting per jaar. Wordt diezelfde partner arbeidsongeschikt, dan loopt dat op tot ongeveer €7.900 per jaar: 16,5× zoveel belasting.
Dit is geen algemeen gemiddelde, maar een specifieke vergelijking die in het parlement is gebruikt. Het grote verschil hangt samen met het wegvallen van onder meer de arbeidskorting en, in deze gezinssituatie, de inkomensafhankelijke combinatiekorting (IACK).
Wat als meer werken niet mogelijk is? Fiscale prikkels zijn bedoeld om betaald werk te stimuleren. Maar ziekte, arbeidsongeschiktheid of noodzakelijke zorgtaken zijn niet altijd met een belastingprikkel op te lossen, terwijl het financiële verschil wel blijft bestaan. Volgens het CBS wilden in 2025 57.000 mensen meer uren werken, maar deden zij dat niet vanwege zorgtaken.
Het kabinet erkende in juni 2026 dat onbetaalde zorgtaken van grote waarde zijn voor de maatschappij en binnen huishoudens, maar dat het fiscale stelsel geen rekening houdt met de verdeling van betaald werk en onbetaalde zorgtaken binnen huishoudens. Bron: antwoord staatssecretaris van Financiën, 23 juni 2026.
Bij arbeidsongeschiktheid en veel zorgtaken kunnen fiscale nadelen zich opstapelen. Een WIA-uitkering die rechtstreeks door UWV wordt betaald, geeft geen recht op arbeidskorting. Dat verschil kan, afhankelijk van het inkomen, om duizenden euro’s per jaar gaan; de arbeidskorting bedraagt in 2026 maximaal €5.685.
Bij gezinnen met jonge kinderen kan daarnaast de Inkomensafhankelijke combinatiekorting (IACK) worden geraakt. Een WIA-uitkering telt daarvoor niet als arbeidsinkomen; de IACK kan in 2026 oplopen tot €3.032 per jaar.
Gerrit Romkes uit Urk werd door een ernstige oogziekte volledig arbeidsongeschikt. Ondanks zijn lagere inkomen bleek hij méér belasting te betalen dan toen hij nog werkte. Hij strijdt al jaren tegen dit fiscale nadeel en vraagt de politiek om het verschil ten minste te verkleinen.
Lees zijn verhaal in het Reformatorisch Dagblad (22 augustus 2026).
Het SCP wijst er daarnaast op dat tijd, gezondheid en zorgtaken bepalen hoeveel mantelzorg met betaald werk te combineren is. Daardoor kunnen huishoudens hun verdeling van werk en zorg lang niet altijd vrij aanpassen.
Werken stimuleren is één kant. Maar wat betekent dat voor huishoudens waarin ziekte, beperking of mantelzorg de ruimte om (meer) betaald te werken juist beperken?
Bronnen: UWV – arbeidskorting en WIA · Belastingdienst – arbeidskorting 2026 · Belastingdienst – IACK 2026 · SCP – Mantelzorg versterken met het oog op de toekomst · CBS – Monitor Arbeid, zorg en kinderopvang 2025 · Antwoord op Kamervragen 2026Z11050 (23 juni 2026)
Het verschil is al jaren onderwerp van onderzoek en politiek debat. In 2017 werd in de Eerste Kamer een CPB-onderzoek toegezegd. In 2018 concludeerde het CPB dat fiscaal beleid gericht op meer arbeidsparticipatie, individualisering en economische zelfstandigheid het verschil tussen een- en tweeverdieners had vergroot.
Deze fiscale prikkels kunnen huishoudens met één hoofdinkomen aanzienlijk zwaarder belasten. Het CPB noemt dit expliciet de keerzijde van dat beleid. Die afweging wordt extra relevant wanneer huishoudens hun verdeling van betaald werk nauwelijks kunnen aanpassen, bijvoorbeeld door ziekte, arbeidsongeschiktheid of zorgtaken.
Heeft nóg meer fiscale druk zin? Het CPB concludeerde in 2018 dat bij stellen met een jongste kind van 0 tot en met 3 jaar de belastingdruk voor eenverdieners al ondoelmatig hoog kon zijn. Fiscale prikkels hebben dus wel effect, maar extra druk levert niet vanzelf een beter resultaat op. Dat onderzoek is geen doorrekening van de nu gevraagde halvering.
Het vraagstuk is niet verdwenen. CBS constateerde in 2026 opnieuw dat bij een gelijk huishoudinkomen de belastingdruk van eenverdieners aanzienlijk hoger is dan die van tweeverdieners.
Bronnen: Eerste Kamer – T02511 · CPB – Eenverdieners onder druk (2018) · Tweede Kamer – debat 24 mei 2018 · CBS – resultaten 2026
De overheid stimuleert betaald werk via belastingen en heffingskortingen. Maar hoeveel extra arbeid leveren grote belastingverschillen daadwerkelijk op, en staan die resultaten in verhouding tot de kosten en nadelen?
Wanneer extra betaald werk kinderopvang nodig maakt, tellen de werkelijke opvangkosten mee in de maatschappelijke afweging. Ook mogelijke voordelen voor de ontwikkeling van kinderen en voor economische zelfstandigheid verdienen aandacht.
CPB en SCP schatten in 2023 dat een specifiek voorstel voor vrijwel gratis kinderopvang circa €2,5 miljard extra zou kosten, tegenover circa 0,2% meer arbeidsaanbod. Dit is geen berekening van het totale effect van het belastingverschil tussen een- en tweeverdieners.
Het CPB wees er in 2018 bovendien op dat bij bepaalde eenverdienersgezinnen met zeer jonge kinderen verdere verhoging van de belastingdruk al ondoelmatig kon zijn.
De vraag is niet alleen of fiscale prikkels werken, maar ook waarom juist deze omvang van de verschillen nodig is. Van de overheid mag een onderbouwing van effectiviteit, doelmatigheid en verdelingseffecten worden gevraagd. Ook onze eis om het verschil te halveren vergt uiteindelijk een doorrekening.
Bronnen: CPB (2018) · CPB/SCP (2023) · Beleidsonderbouwing, Comptabiliteitswet art. 3.1.
Fragmenten uit verschillende jaren. Het jaartal staat erbij, zodat oude voorbeelden niet als actuele cijfers worden gelezen.
De petitie vraagt de regering het belastingverschil tussen een- en tweeverdieners bij een gelijk gezamenlijk bruto-inkomen met ten minste 50% te verminderen. Daarbij vragen wij aandacht voor mensen die door ziekte, arbeidsongeschiktheid, verschil in verdienvermogen of onbetaalde zorg hun werkverdeling nauwelijks kunnen aanpassen. De overheid kan verschillende fiscale oplossingen onderzoeken; het gevraagde resultaat is een duidelijke, toetsbare vermindering.
De inzenders hebben de uiteindelijke tekst zelf per e-mail bevestigd. Reacties zijn persoonlijke ervaringen en geen representatieve steekproef.